收获后,粮食还没完全晒干,里正可能已经来核对田亩和户口。古代税收常以粮、布、钱和劳役的形式出现。它为国家提供军费、工程和行政资源,也直接影响普通家庭能留下多少口粮、要离家服役多久。税制的名称看似抽象,落到田间就是一年的安排。
交什么,取决于国家怎样看见你
官府需要户籍、土地簿和地方基层人员来确定征收对象。可人口迁徙、土地兼并、灾害和瞒报会不断让账册失真。赋役制度因此常被修订。唐代租庸调与两税法、明代一条鞭法都是重要节点,但每项制度在地方的落实、税额和附加项目都存在差别。
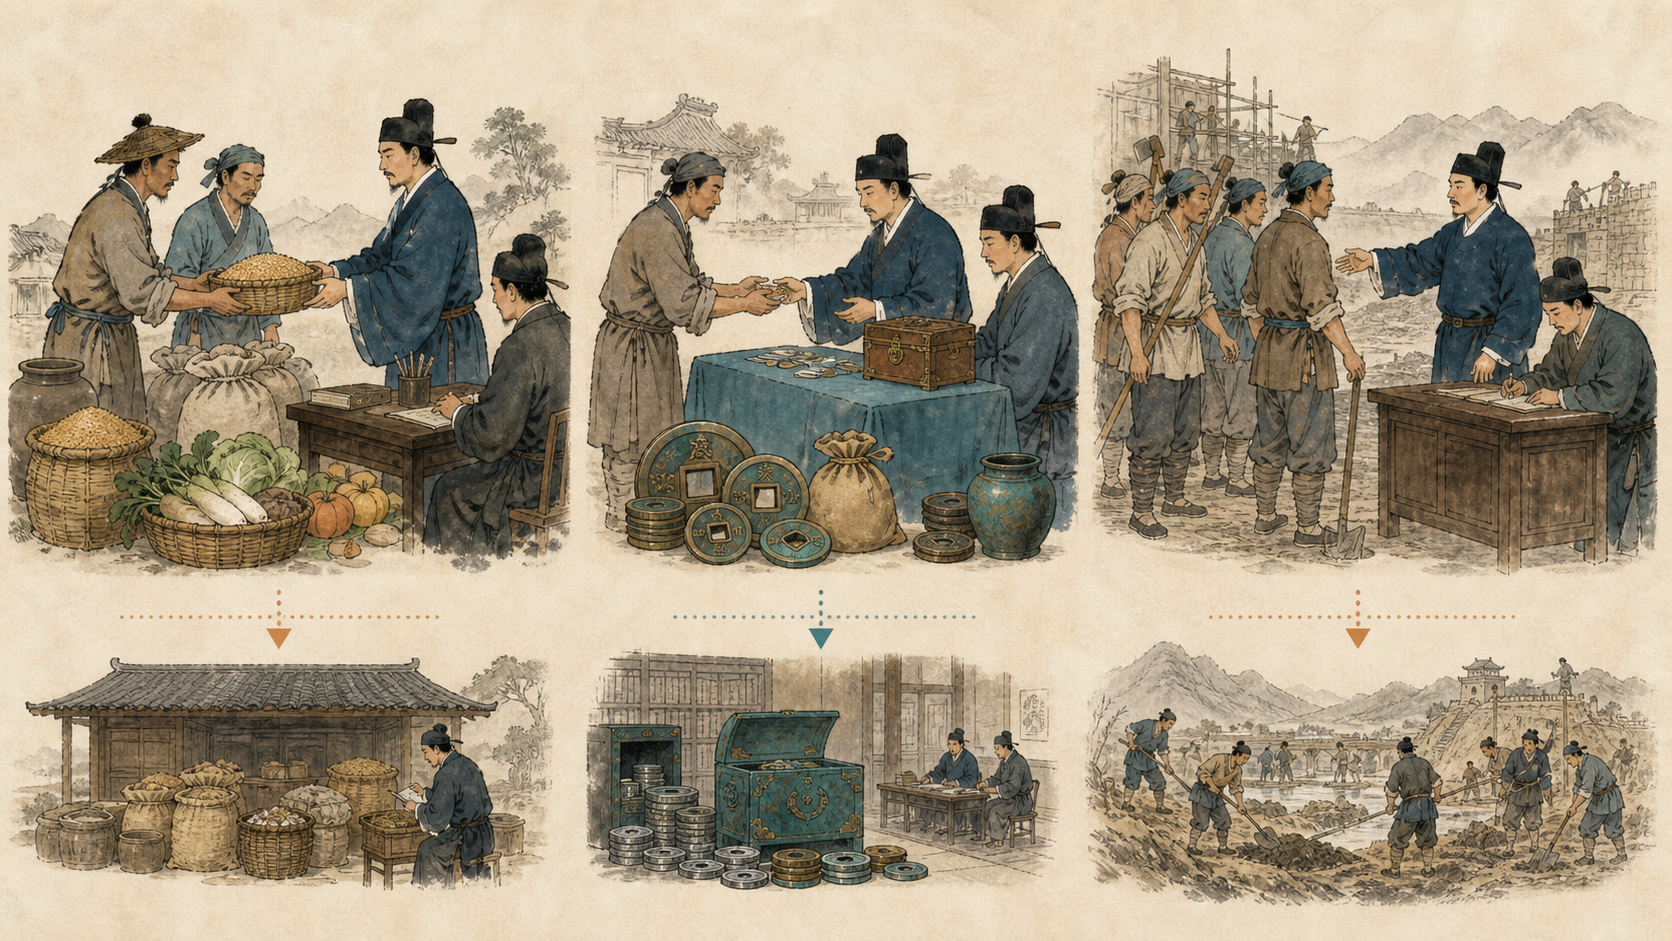
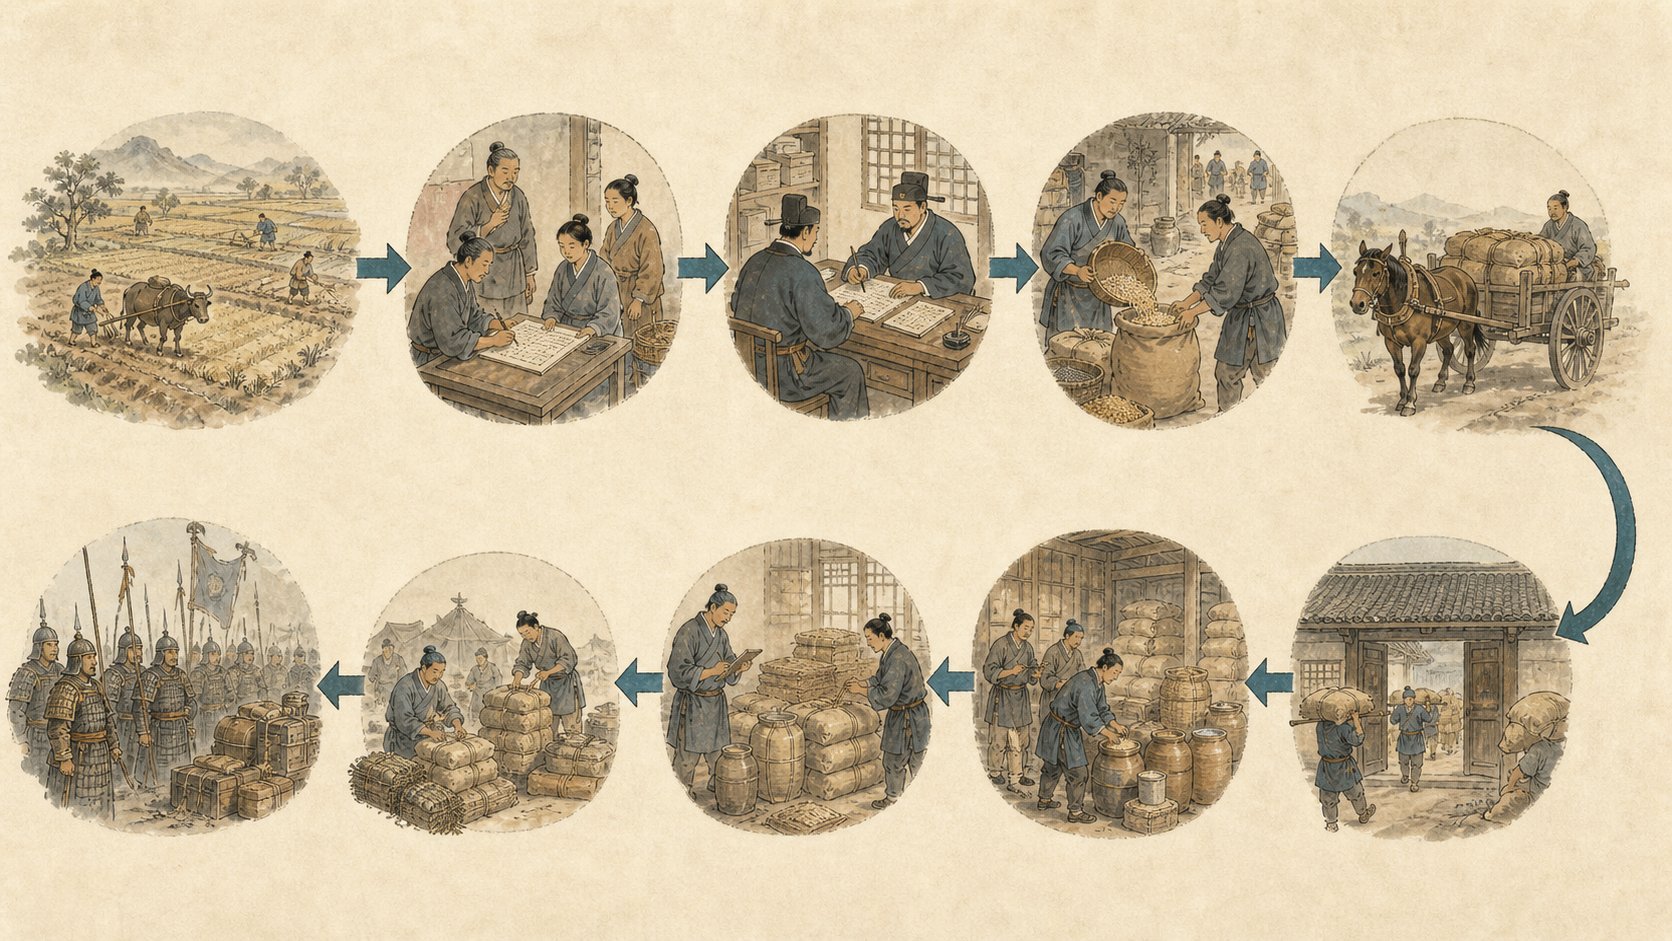
实物税的难处在运输和储存。农户交的是谷物,官府还要把谷物送往仓库或军营。折银、折钱能减少一部分搬运,却把农户推向市场:没有现银的人必须卖粮或借贷,价格低时尤其不利。所谓“改收银两”不等于每个人都更轻松。
徭役把时间也变成税
修城、筑堤、运粮、服兵役等劳役,是古代财政的一部分。劳役会占用农忙时间,离家距离和持续天数决定负担轻重。历代有免役、代役或纳钱折役的办法,但有钱者与无钱者的选择并不相同。史料里的减免诏令值得关注,也要追问它是否真正送达基层。
商业税、盐税、关税等也很重要。国家希望扩大税源,商人则会计算成本并寻找更便宜的路线。税收并非只发生在农民身上,只是田赋在许多时期具有基础地位。
“轻税”不能只看一行数字
一份法令中的税率低,不代表实际负担低。地方加派、运输费用、差役和借贷利息都可能增加压力;反过来,灾害减免、社区互助和市场机会也会缓冲一部分风险。评价税制,应把法定税额、征收过程和家庭收入放在一起看。
税册也会留下社会变化
土地簿、鱼鳞图册、黄册和地方档案能显示国家如何分类人口与田地,但它们不是透明的现实照片。登记方式改变、基层书手的能力和人们的应对策略,都会影响纸面数字。研究者常把税册与契约、墓志、价格资料相对照。
税制改革往往希望减少环节、稳定收入,却可能把旧负担换成新形式。判断改革是否成功,需要看征收成本、逃税情况、灾年弹性和不同阶层的实际负担,而不是只背诵改革名称。
征税还会影响家庭的种植和储蓄选择。若要交布,家庭需留出纺织时间;若要交银,便要更频繁进入市场。税收因此不只是收获后的扣除,也会在播种前改变人们的决定。
新税法从公布到真正执行往往有过渡期。基层需要重造册簿、换算实物与银钱,农户也会调整售粮和储蓄时间。旧做法可能在偏远地区继续存在,地方还会出现解释差异。比较连续多年的税册和诉讼,才能看见改革何时落地,以及负担是否只是换了名称。
征收时使用的量器也很关键。同名的斗、石可能因地区和年代而有差异,量具是否公平会直接改变实缴数量。官府试图统一标准,基层却可能保留旧习。研究税负时若忽略度量衡,纸面税率就可能产生误导。
小结
古代税收是国家与社会之间最具体的连接之一。它从田亩、户口和交易中取得资源,又通过实物、货币和劳役改变家庭生活。理解税制,要同时看制度条文和征收现场。
想一想
若一个农户在丰年有粮、在灾年缺钱,实物税与银税分别会带来哪些不同风险?